一、這家公司是誰
Oisix,日本的生鮮食材與料理包訂閱宅配,2000 年由前麥肯錫顧問髙島宏平創立。
主客群是雙薪、正在育兒的家庭,賣的是「高級的省時」:嚴選蔬菜與食材、10 分鐘上桌的料理包、加熱即食的配菜,定期送到家。
2013 年 3 月在東證上市,同年 7 月推出料理包「Kit Oisix」,後來成為會員最多的課程。
之後陸續買下兩家日本有機宅配(大地を守る会、らでぃっしゅぼーや)、美國純素料理包 Purple Carrot,以及團膳公司 Shidax。
2026 年 7 月,公司名稱從「Oisix ra daichi」改回「Oisix」。
二、市場規模與布局
市場
公司自己估算,日本食品宅配市場約 3 兆日圓,每年成長約 3%,它的市佔只有幾 %。
Oisix 的客人有四成集中在東京與周邊三縣。
事業版圖(2026/3 期營收)
| 事業 | 客群 | 營收 |
|---|---|---|
| Oisix | 雙薪育兒家庭 | 601 億日圓 |
| らでぃっしゅぼーや | 想透過日常飲食支持生產者的家庭 | 167 億日圓 |
| 大地を守る会 | 國產、有機,50 歲以上 | 102 億日圓 |
| Purple Carrot | 美國純素料理包 | 73 億日圓 |
| 團膳(原 Shidax) | 高齡照護、企業、學校,約 2,500 個據點 | 834 億日圓 |
| 社會服務 | 學童保育等 | 404 億日圓 |
| 車輛營運 | 2025 年 10 月賣出前 | 146 億日圓 |
Oisix 會員數
| 時間 | 會員數 |
|---|---|
| 2020 年 3 月 | 24.0 萬 |
| 2021 年 3 月 | 30.9 萬(疫情) |
| 2023 年 3 月 | 40.1 萬(扣掉 5 週內解約者,實質 39.4 萬) |
| 2023 年 9 月 | 39.9 萬(最高) |
| 2024 年 3 月 | 36.9 萬 |
| 2026 年 3 月 | 35.1 萬 |
| 2026 年 6 月 | 34.5 萬 |
每位會員每月營收
| 時間 | 每月營收 |
|---|---|
| 2020 年 1–3 月 | 11,745 日圓 |
| 2020 年 4–6 月 | 13,822 日圓(疫情高點) |
| 2023 年 7–9 月 | 11,305 日圓(最低) |
| 2025 年 1–3 月 | 12,400 日圓 |
| 2025 年 10 月–2026 年 3 月 | 12,300 日圓 |
每位會員每月大約買 2 次,每次約 6,000 日圓。
三、財務分析
年份為 3 月結算的會計年度(2026 年=2025 年 4 月到 2026 年 3 月)。
集團營收與利潤率
| 年度 | 營收 | 營業利益率 | 淨利 |
|---|---|---|---|
| 2013 年 | 146 億日圓 | 5.0% | 3.4 億日圓 |
| 2017 年 | 230 億日圓 | 3.3% | 5.2 億日圓 |
| 2019 年 | 640 億日圓(併入兩家有機宅配) | 3.6% | 23.9 億日圓 |
| 2021 年 | 1,001 億日圓(疫情) | 7.5%(14 年最高) | 50.3 億日圓(最高) |
| 2023 年 | 1,152 億日圓 | 2.9% | 18.1 億日圓 |
| 2025 年 | 2,560 億日圓(併入 Shidax) | 2.7% | 36.4 億日圓 |
| 2026 年 | 2,514 億日圓 | 2.9% | 45.3 億日圓 |
2013 年上市以來,每一年都有淨利。
年年賺錢,但很薄。營業利益率除了疫情那年,14 年都在 2.2% 到 5.0% 之間。
Oisix 品牌本身
| 年度 | 營收 | EBITDA | EBITDA 率 |
|---|---|---|---|
| 2023 年 | 594 億日圓 | 54.7 億日圓 | 9.2%(含 11 億特別廣告費) |
| 2024 年 | 624 億日圓 | 74.0 億日圓 | 11.9% |
| 2025 年 | 597 億日圓 | 91.5 億日圓 | 15.3% |
| 2026 年 | 601 億日圓 | 83.6 億日圓 | 13.9% |
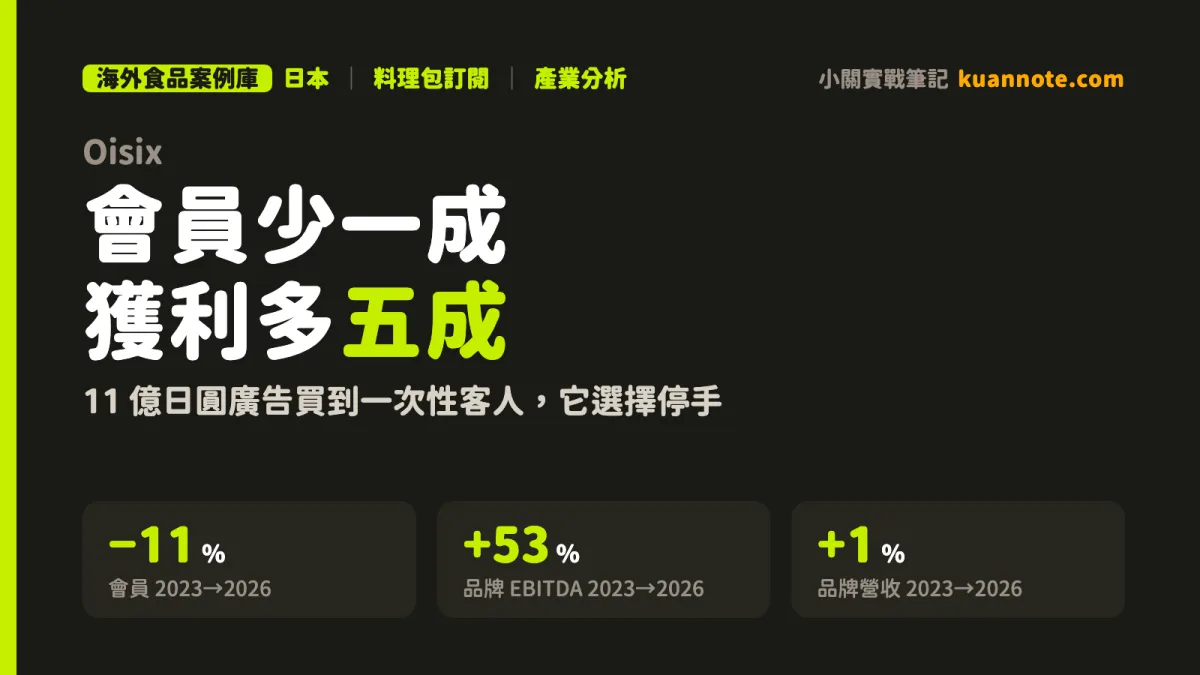
三年下來:營收 +1%、會員 −11%、EBITDA +53%。
成本結構
- 促銷費佔營收|約 6% 到 8%
- 運費佔營收|約 12%(2021 到 2023 年)
- 對照美國 Blue Apron|行銷費佔營收 11% 到 18%
併購與資本
| 時間 | 標的 | 內容 |
|---|---|---|
| 2017 年 | 大地を守る会 | 換股,約 47.3 億日圓 |
| 2018 年 | らでぃっしゅぼーや | 向 NTT Docomo 現金收購 10 億日圓,當時是營收 191.6 億、營業虧損 6 億日圓的規模 |
| 2019 年 | Purple Carrot | 992.5 萬美元,認列商譽 1,596 萬美元 |
| 2024 年 | Shidax 66% 股權 | 現金 141.9 億日圓,其中商譽 130.7 億 |
| 2025 年 10 月 | 賣出 Shidax 母公司與車輛營運等事業 | 出售利益 22.9 億日圓,留下團膳與社會服務 |
| 2025 年 10 月 | 股利 | 上市以來第一次發股利 |
四、它的市場策略
1. 賣時間,給一群很具體的人
雙薪育兒家庭,沒時間煮,但在意吃什麼。
2023 年 3 月底,Oisix 會員有 70% 訂的是料理包課程。之後再推 10 分鐘上桌的「超ラクKit」、加熱即食的「デリOisix」,後者到 2026 年 1 月累計賣出 300 萬份。
2. 併購同一種生意,共用後台
兩家有機宅配買進來後,三個品牌併成一家公司,共用物流、工廠和系統,保留各自的品牌。
らでぃっしゅぼーや買的時候還在虧,約一年半後砍完賠錢的訂單,公司稱已確立穩定獲利。
3. 發現買錯客人,一年內就停
2023 年 1 到 3 月,它追加 11 億日圓特別廣告,單季淨增 3.3 萬人,史上最多。
當季它就改用「實質會員」報數:扣掉入會 5 週內就解約的人。
- 年報寫:新獲客手法的副作用,是早期解約者異常增加
- 隔年簡報寫:獲得了大量一次性的使用者
之後壓低促銷,把解約率和獲客成本列為主要課題。到 2024 年 9 月,解約率回到特別廣告前更低的水準,獲客成本比高峰大幅下降。
4. 拉客單,不拉人數
- 調整運費
- 名人、寶可夢等聯名料理包
- 每週一個主題特集,連續 52 週
- 加熱即食配菜
每位會員每月營收從最低 11,305 日圓,回到 12,300 日圓,多了 9%。
5. 把紀律寫成數字
2026 年 5 月,它在投資人問答寫明:
- 顧客終身價值(LTV)要是獲客成本的 3 倍
- 投資回收期 1 年以內
- 降低對平台自動競價廣告的依賴,把錢放在留存率高的管道
- 比起擴大會員數,更重視讓會員用得久
五、它付出的代價
1. 本業長不大
| 年度 | Oisix 品牌營收 |
|---|---|
| 2022 年 | 585 億日圓 |
| 2026 年 | 601 億日圓 |
四年只多 2.7%。會員在 2026 年 6 月是 34.5 萬,回到 2022 年 3 月底的水準。
每次踩油門,利潤率就掉:
- 2023 年 1 到 3 月特別廣告,當季區段利益率 1.7%
- 2025 年 4 到 9 月積極促銷,半年 EBITDA 率 12.5%,前一個半年是 16.3%
會員數一直在 35 到 36 萬之間來回。在現在的價位與客群下,願意留下來的客人大概就是這麼多。
2. 成長改用買的,利潤率被稀釋
2024 年用 141.9 億日圓買下 Shidax 66% 股權,其中 92% 是商譽。
集團營收從 1,484 億變成 2,560 億日圓,營業利益率只有 2.7% 到 2.9%,團膳本身的 EBITDA 率 3.3% 到 4.9%。
買進 21 個月後,把 Shidax 母公司連同車輛營運事業整包賣掉。
3. 美國純素料理包,買到一台要一直加油的車
2019 年用 992.5 萬美元買下 Purple Carrot,認列 1,596 萬美元商譽,等於買下一家淨資產為負的公司。
| 年度(母公司會計年度) | 營收 | 區段利益(連併購商譽攤銷都不算) |
|---|---|---|
| 收購時 | 4,032 萬美元 | — |
| 2023 年 | 7,396 萬美元(疫情推高) | 負 133 萬美元 |
| 2024 年 | 6,432 萬美元 | 負 125 萬美元 |
| 2025 年 | 6,658 萬美元 | 負 297 萬美元 |
| 2026 年(公司預估) | 5,000 萬美元 | 負 353 萬美元 |
2023 年會計師寫下:美國經濟重啟後需求下滑,原料與人事成本通膨,營業損益惡化,看得到減損跡象。
之後商譽分兩次減損,2026 年起縮編,美國事業改做 B2B 日式餐點代工。
同一套在日本行得通的訂閱經營,搬到美國、換成純素料理包,就不靈了。在日本有共用的物流、工廠和 20 年的客群;在美國,每一位客人都要重新花錢買。
4. 一次物流事故,傷到全部訂戶
2022 年 1 月,新物流中心搬遷出事。營收少約 10 億、利益少約 13 億日圓,還得暫停拉新、承受解約,會員少了約 1.5 萬。
訂閱制一次出包,所有客人同時受影響。
六、我們可以學習的地方
1. 獲客紀律寫成數字
LTV 至少是獲客成本的 3 倍,回收期不超過 12 個月。
做法:用第一次下單的月份把客人分批,算每一批 12 個月的累計毛利,再除以當月的獲客成本。
2. 大促銷之後,算實質新客
扣掉很快就流失的人再報數。促銷、折扣拉來的客人,另外一條線追。
3. 拉客單比拉人數便宜
聯名、每週主題、組合、加熱即食,都是它驗證過的做法。
4. 合作或併購,只找同一群客人
同國家、同模式、能共用後台的,一年半轉成穩定獲利;跨國、每位客人都要重新買的,公開的四個年度都在虧。
5. 尖峰之前,不換物流、不換系統
要換,就在淡季先演練。
6. 會員不長,要有本錢
它能壓人數換利潤率,是因為已經有 35 萬戶、600 億日圓的底盤。還在長大的品牌,要學的是「只買留得住的客人」,不是「壓低拉新」。
數據來源:Oisix ra daichi(現 Oisix)有價證券報告書(2014/3、2016/3 至 2026/3 期)、決算說明資料(2014/3 至 2027/3 期第一季)、決算 FAQ(2025 年 5 月、2026 年 5 月、2026 年 8 月)。